


TERRE RARE: LA NUOVA GEOPOLITICA DEL POTERE (dott. Andrei Banu)

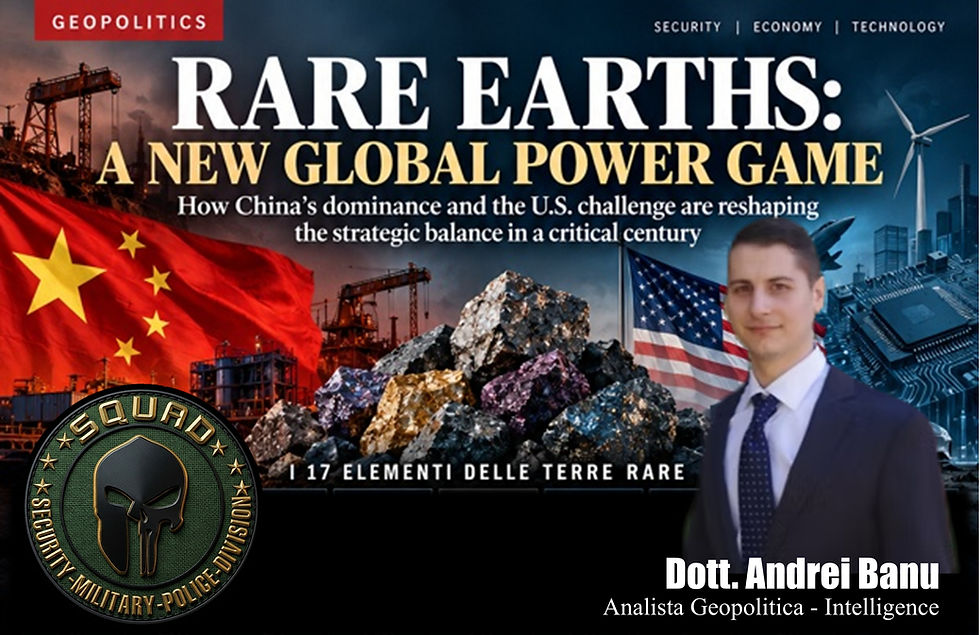
TERRE RARE: LA NUOVA GEOPOLITICA DEL POTERE
Il dominio cinese, la risposta americana e la competizione per la filiera strategica del XXI secolo
Le terre rare sono diventate uno dei nodi decisivi della competizione tecnologica globale. La Cina domina la filiera, mentre Stati Uniti, Europa e partner strategici cercano di ridurre una dipendenza che coinvolge industria, energia e difesa.

Terre rare e competizione strategica tra Cina e Stati Uniti.
Le terre rare non sono semplicemente un gruppo di elementi chimici: sono una delle infrastrutture materiali della competizione tecnologica e strategica contemporanea. Nel 2025 la Cina ha prodotto circa 270.000 tonnellate di ossidi equivalenti di terre rare, contro 51.000 tonnellate degli Stati Uniti. Questo rende gli Stati Uniti il secondo produttore minerario mondiale secondo i dati USGS 2026, ma non il secondo detentore di riserve: la Cina dispone di circa 44 milioni di tonnellate di riserve, il Brasile di circa 21 milioni, l'Australia di 6,3 milioni e gli Stati Uniti di circa 1,9 milioni. La distinzione è decisiva: produzione annuale, riserve geologiche, capacità di separazione e raffinazione e fabbricazione di magneti sono quattro dimensioni diverse del potere minerario.
Il vantaggio di Pechino è soprattutto industriale. Per le quattro terre rare magnetiche più strategiche — neodimio, praseodimio, disprosio e terbio — l'International Energy Agency stima che nel 2024 la Cina rappresentasse circa il 60% dell'estrazione mondiale, il 91% della raffinazione e il 94% della produzione di magneti permanenti sinterizzati. Questa integrazione verticale trasforma una posizione mineraria dominante in leva geopolitica: controllare il materiale grezzo è importante, ma controllare la capacità di separarlo, raffinarlo e trasformarlo in componenti industriali è ancora più determinante.
Con l'espressione rare earth elements (REE) si indicano 17 elementi: i quindici lantanidi — lantanio (La), cerio (Ce), praseodimio (Pr), neodimio (Nd), promezio (Pm), samario (Sm), europio (Eu), gadolinio (Gd), terbio (Tb), disprosio (Dy), olmio (Ho), erbio (Er), tulio (Tm), itterbio (Yb) e lutezio (Lu) — ai quali si aggiungono ittrio (Y) e scandio (Sc). L'elenco è quindi corretto. Il termine 'rare' è in parte fuorviante: diversi di questi elementi non sono eccezionalmente rari nella crosta terrestre, ma tendono a presentarsi dispersi e mescolati, rendendo complessi e costosi estrazione, separazione e raffinazione.
Il promezio costituisce un caso particolare perché non possiede isotopi stabili ed è estremamente raro in natura. Sul piano geopolitico, inoltre, non tutti i 17 elementi hanno lo stesso peso. Il cuore dell'attuale competizione industriale riguarda soprattutto Nd, Pr, Dy e Tb, fondamentali per magneti permanenti ad alte prestazioni. Altri elementi trovano impiego in catalizzatori, vetri speciali, fosfori, laser, elettronica, applicazioni mediche e tecnologie militari.
I dati USGS mostrano una geografia più complessa della semplice contrapposizione Cina–Stati Uniti. La Cina possiede la maggiore base di riserve dichiarate e rimane di gran lunga il principale produttore. Il Brasile dispone però di una base di riserve enorme, superiore a quella statunitense, mentre l'Australia è contemporaneamente un importante detentore di risorse e un produttore consolidato. Anche India, Russia, Vietnam, Canada, Groenlandia e altri territori sono rilevanti per il potenziale di diversificazione, mentre Myanmar e altri produttori asiatici hanno assunto importanza nella fornitura di terre rare, in particolare per alcune categorie pesanti.
La forza cinese nasce da una strategia costruita lungo l'intera catena del valore. L'estrazione è soltanto il primo passaggio. Il minerale deve essere concentrato, sottoposto a processi chimici, separato nei singoli ossidi, raffinato in metalli, trasformato in leghe e infine utilizzato per produrre magneti o altri componenti. È nei passaggi intermedi e a valle che il vantaggio cinese diventa particolarmente difficile da replicare.
Secondo l'IEA, nel 2024 la Cina controllava circa il 91% della raffinazione mondiale delle terre rare magnetiche e il 94% della produzione di magneti permanenti sinterizzati. Questo significa che l'apertura di nuove miniere in Occidente, pur essendo necessaria, non elimina automaticamente la dipendenza. Senza impianti di separazione, metallurgia, produzione di leghe e magneti, una nuova fonte mineraria può continuare a dipendere da capacità industriali localizzate altrove.
Nel 2025 questa vulnerabilità è diventata evidente quando Pechino ha introdotto controlli all'esportazione su sette terre rare pesanti e su prodotti collegati. L'IEA ha registrato forti riduzioni dei flussi in aprile e maggio e difficoltà di approvvigionamento per produttori automobilistici negli Stati Uniti e in Europa. L'episodio ha mostrato come una concentrazione apparentemente tecnica della supply chain possa rapidamente trasformarsi in rischio economico e strategico.
Gli Stati Uniti sono tornati a essere un attore minerario significativo, soprattutto grazie a Mountain Pass in California. Con circa 51.000 tonnellate stimate nel 2025, il paese occupa il secondo posto mondiale nella produzione mineraria secondo USGS. Tuttavia, la posizione statunitense è molto meno forte nelle fasi successive della catena del valore. Per anni una parte rilevante del concentrato estratto negli Stati Uniti è stata inviata in Cina per la lavorazione, evidenziando la differenza fra autonomia estrattiva e autonomia industriale.
Washington sta cercando di colmare il divario attraverso investimenti pubblici e privati in separazione, raffinazione, riciclo e magneti. Nel giugno 2026 il Department of Energy ha annunciato 134 milioni di dollari per due progetti destinati a recuperare e raffinare terre rare da fonti non convenzionali, inclusi residui minerari e rifiuti elettronici. La strategia americana mira quindi non soltanto ad aumentare la produzione primaria, ma a costruire una filiera nazionale più completa e resiliente.
Neodimio e praseodimio sono componenti essenziali dei magneti NdFeB ad alta potenza. Disprosio e terbio possono migliorarne le prestazioni, soprattutto la resistenza alla smagnetizzazione alle alte temperature. Questi magneti sono utilizzati in motori elettrici, turbine eoliche, robotica, elettronica avanzata, data centre, sistemi industriali e numerose piattaforme di difesa. La loro rilevanza deriva dal rapporto fra dimensioni, peso e potenza magnetica: consentono sistemi più compatti ed efficienti, una caratteristica fondamentale tanto nell'economia civile quanto in applicazioni aerospaziali e militari.
L'Unione europea affronta una vulnerabilità simile a quella statunitense, ma con una base estrattiva interna ancora più limitata. Il Critical Raw Materials Act ha fissato per il 2030 obiettivi indicativi lungo la catena dei materiali strategici: almeno il 10% del consumo annuo dell'UE dovrebbe provenire da estrazione interna, almeno il 40% da capacità europea di trasformazione e almeno il 25% dal riciclo; inoltre, non più del 65% del consumo annuo di ciascun materiale strategico dovrebbe dipendere da un singolo paese terzo.
Per Bruxelles la questione non riguarda soltanto la transizione energetica. Magneti e terre rare interessano difesa, aerospazio, digitalizzazione e competitività industriale. La diversificazione richiede pertanto una combinazione di nuovi progetti europei, accordi con partner affidabili, scorte, riciclo e capacità industriale di trasformazione.
La competizione non sarà decisa esclusivamente da Cina e Stati Uniti. Australia e Brasile possiedono un'importanza crescente come potenziali pilastri di una supply chain alternativa. Il Sud-est asiatico resta essenziale per alcuni flussi minerari; il Giappone è importante nelle tecnologie e nei magneti; l'Europa tenta di ricostruire capacità di separazione e riciclo. Anche progetti in Africa, Canada e Groenlandia assumono una valenza strategica perché possono aumentare la diversificazione geografica. Tuttavia, trasformare una risorsa geologica in produzione commerciale richiede anni di esplorazione, autorizzazioni, infrastrutture, capitale e know-how.
Il punto centrale dell'analisi è che le riserve geologiche non equivalgono automaticamente a potere geopolitico. Il Brasile può possedere riserve molto maggiori degli Stati Uniti senza avere una posizione equivalente nella produzione e nella raffinazione. Analogamente, gli Stati Uniti possono essere il secondo produttore minerario e restare vulnerabili nelle fasi a valle. La Cina, invece, combina miniere, separazione, raffinazione, metallurgia, produzione di magneti, domanda industriale interna e una vasta rete manifatturiera.
È questa concentrazione verticale a rendere le terre rare un caso paradigmatico di geoeconomia. Una restrizione all'esportazione di materiale raffinato o magneti può avere un effetto industriale molto più rapido della semplice interruzione di una miniera. Il controllo dei colli di bottiglia consente infatti di esercitare influenza su settori che valgono molto più del mercato delle terre rare in sé.
La domanda continuerà a essere sostenuta dall'elettrificazione, dall'automazione e dalla digitalizzazione. L'IEA stima che la domanda complessiva delle terre rare magnetiche considerate nelle sue proiezioni possa passare da circa 91 kt nel 2024 a 123 kt nel 2030 e 150 kt nel 2040 nello scenario basato sulle politiche attuali. Nonostante nuovi progetti, la concentrazione resterà elevata. La sfida non sarà semplicemente 'trovare più terre rare', ma costruire filiere economicamente sostenibili fuori dalla Cina.
Tre dinamiche meritano particolare attenzione. Primo, Stati Uniti, UE, Giappone, Australia e altri partner intensificheranno accordi di off-take, investimenti e politiche industriali. Secondo, il riciclo diventerà più importante, ma difficilmente sostituirà nel breve periodo la produzione primaria. Terzo, Pechino conserverà un vantaggio significativo finché le nuove capacità occidentali non raggiungeranno scala, efficienza e competenze comparabili.
Le terre rare sono diventate una misura concreta della capacità di uno Stato di trasformare geologia, industria e tecnologia in potere. La Cina parte da una posizione dominante non perché possieda tutte le risorse mondiali, ma perché ha costruito l'ecosistema industriale più completo. Gli Stati Uniti dispongono di una forte capacità estrattiva e stanno ricostruendo le fasi a valle; Australia, Brasile e altri paesi possono contribuire alla diversificazione; l'Europa cerca di ridurre la propria esposizione attraverso politica industriale, partnership e riciclo.
La competizione dei prossimi anni non sarà quindi una semplice corsa alle miniere. Sarà una competizione per controllare l'intera sequenza che va dal sottosuolo al componente finito. In questo senso, la geopolitica delle terre rare è già una geopolitica della tecnologia, della difesa e dell'autonomia strategica.
segui il:
dott. Andrei Banu
Commenti